5 самых частых ошибок в настройках статей расходов в 1С Комплексной автоматизации 2 и ERP
Настройка статей расходов в 1С Комплексной автоматизации 2 или ERP - нетривиальная задача для пользователя.
Именно здесь особенно много ошибок.
Самое неприятное свойство этих ошибок в том, что они обнаруживаются только при закрытии месяца, когда уже заведено большое количество документов и переделывать их долго и трудозатратно.
Но таких ошибок можно избежать, если подстраховать себя и разобраться заранее в логике программы.
С какими проблемами в учете статей расходов мы чаще всего сталкиваемся при закрытии месяца?
Самое очевидное - это многочисленные сообщения программы о том, что какие-то статьи не удалось распределить. Хуже, если в закрытии месяца все на вид в порядке, но при этом в учете мы видим, что затратные счета не закрываются. Или видим «неожиданные» проводки по затратным счетам, а себестоимость выпущенной продукции выглядит малореальной.
Что делать? Только не замазывать такие косяки ручными проводками!
! Во-первых, если проблему не исправить, то в следующих месяцах они повторятся, а значит все снова придется делать вручную.
! Во-вторых, ошибки постепенно накапливаются и в будущем могут привести к тому, что база станет просто неработоспособной.
! В-третьих, практически невозможно вносить исправления в периоды, «закрытые» вручную. Сразу все плывет и начинай по новой. Да и очень уж трудоемко - вручную закрывать период.
Как видите, достаточно аргументов, чтобы изучить основные ошибки в настройках статей расходов и делать сразу правильно. Итак, приступим:
Ошибка №1: Не распределять
Это ситуация, когда в карточке статьи расходов на основной закладке при любом из типов расходов устанавливается вариант распределения «Распределять вручную»:
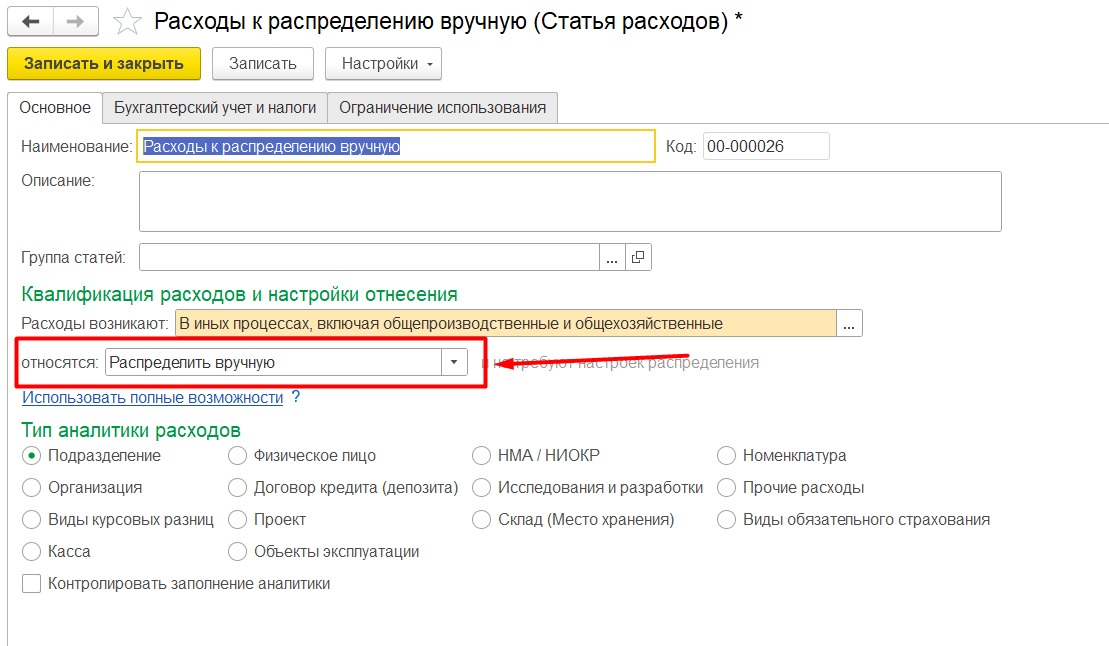
А на закладке «Регламентированный учет» настроен учет на одном из затратных счетов бухгалтерского учета:
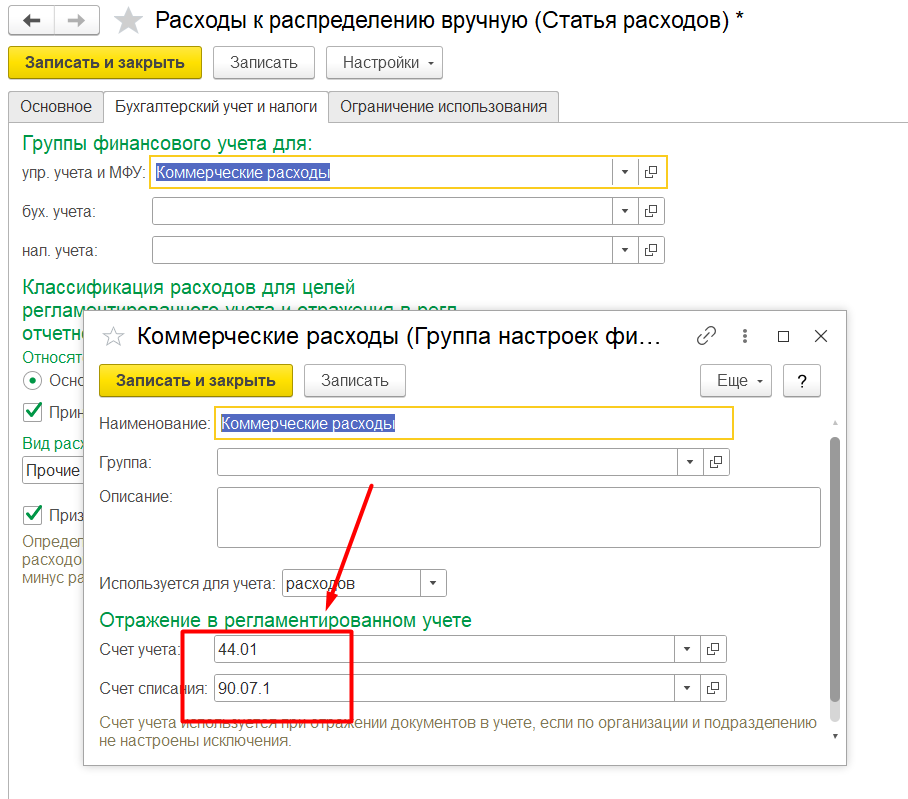
Суть этой настройки в том, что наши расходы при закрытии месяца останутся на указанном нами счете и никогда не будут распределены. Поэтому в конце месяца такие расходы зависают в регистрах управленческого учета и на счете бухгалтерского учета.
Этот вариант распределения подойдет для расходов, которые потом будут закрыты другим документом. Например, расходы на страхование или недостачи за счет виновных лиц.
Если беспокоиться только о регламентированном учете, то такая настройка допустима для счета 91.02. Только этот затратный счет не предполагает дальнейшего распределения в бухгалтерском учете на счета учета себестоимости продаж, расходов на продажу и управленческих расходов.
А вот к расходам по основной деятельности такая настройка неприменима. Их обязательно нужно куда-то распределять.
Другое дело, что 1С Комплексную автоматизацию 2 и ERP не имеет смысла использовать только для регламентированного учета. Поэтому статьи расходов важно корректно распределять во всех учетах. Как построить такую систему учета расходов, настроить нужную аналитику себестоимости продукции или работ мы подробно разбираем на практических примерах на онлайн курсе «1С Комплексная автоматизация (ERP) 2: настройка и учет»
Ошибка №2: Распределять на себестоимость товаров и затратные счета
Это один из любимых пользователями вариантов распределения, который как раз не умеет работать с затратными счетами. Выбираем тип расходов «При приобретении» или «Расходы на складское хранение и обработку». Распределение указываем «На себестоимость товаров».
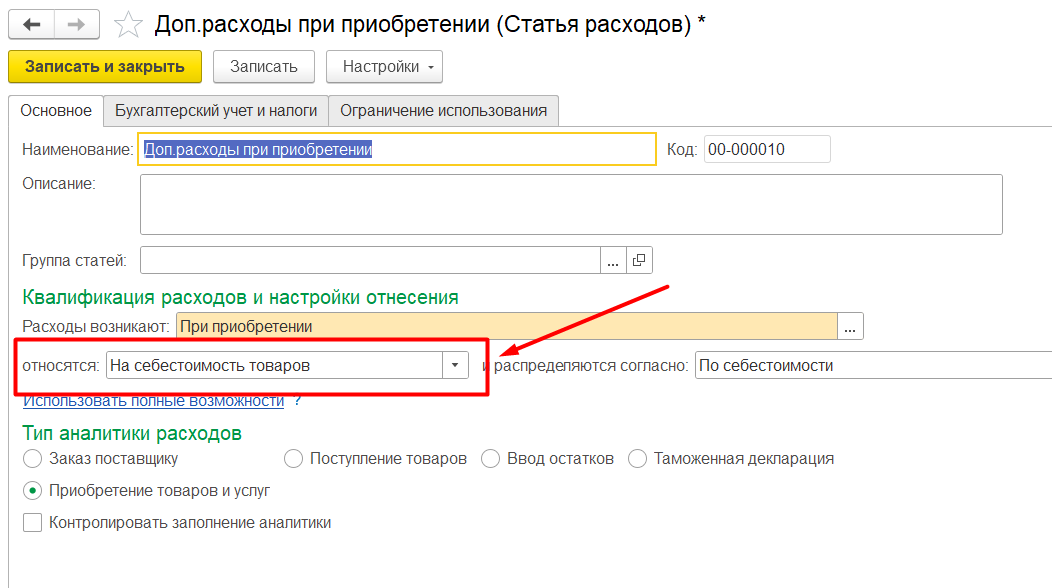
При этом на закладке «Регламентированный учет» указываем один из затратных счетов. Чаще всего я сталкиваюсь с тем, что здесь 20 счет.
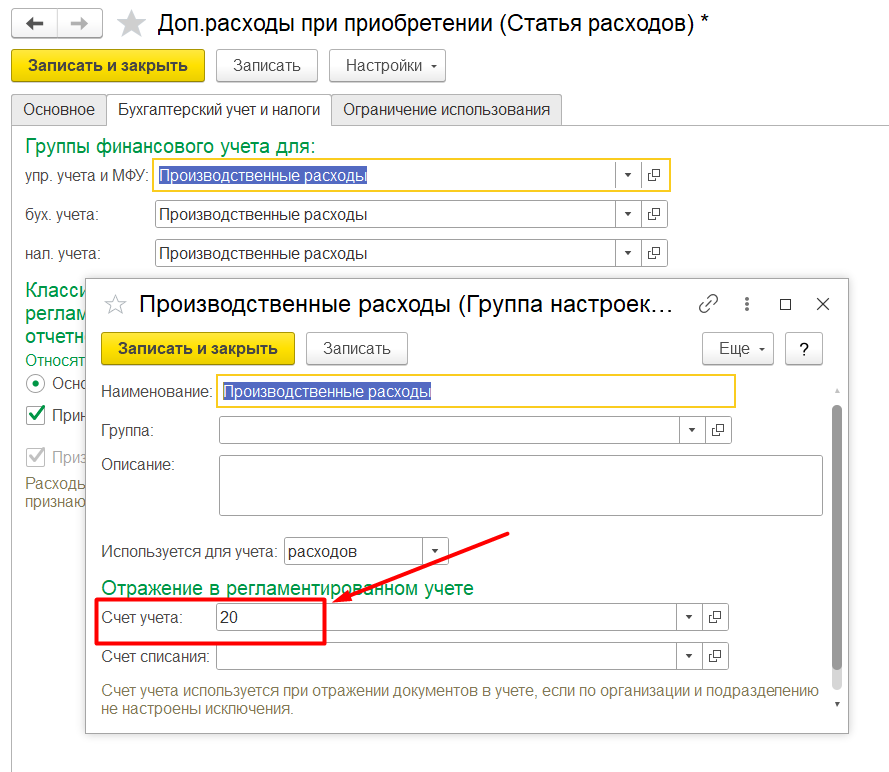
Это часто делают просто по созвучию: себестоимость товаров и себестоимость продукции. Но это совсем не одно и то же для программы.
Себестоимость продукции сформируется у нас с вами из тех расходов, которые мы отнесем на себестоимость производства.
А те расходы, которые мы отнесем себестоимость товаров, будут включены в стоимость товаров на складах. Здесь можно указывать только соответствующие счета учета дополнительных расходов при приобретении ТМЦ на складе.
Если указать счет учета расходов, то суммы расходов «зависнут» на этом счете. А при списании товаров со склада, наоборот, могут появиться «непонятные» минусы.
Поэтому вариант распределения «На себестоимость товаров» с такими счетами сочетать нельзя.
Ошибка №3: Распределять на финансовый результат и себестоимость продукции
Вот еще наше родное-любимое. Распределяем на финансовый результат.
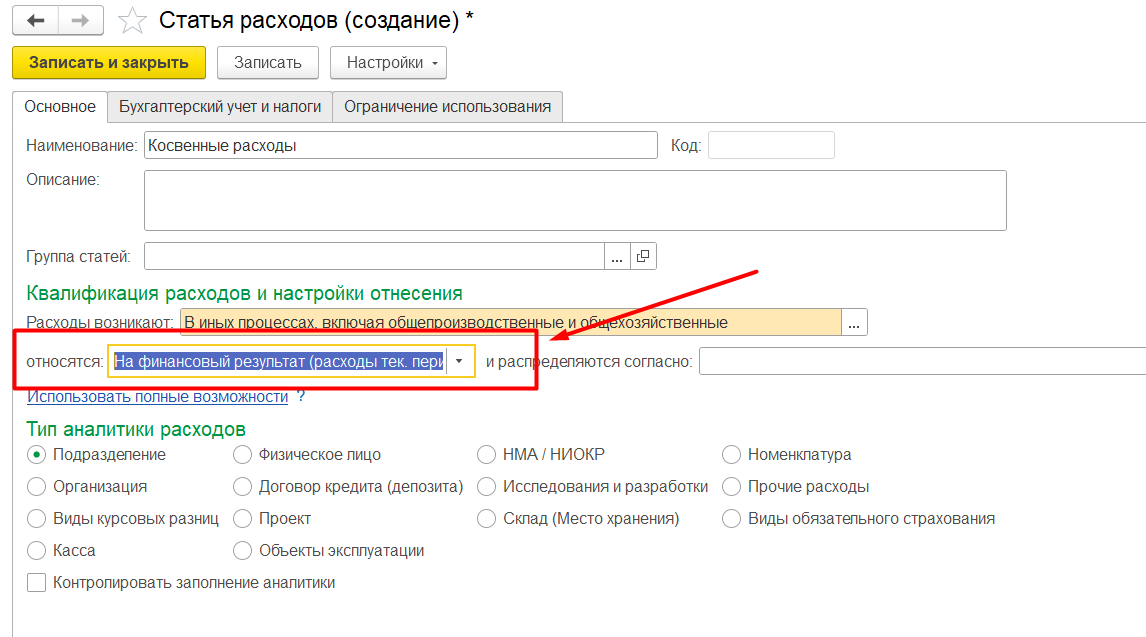
Счет учета в регламентированном учете ставим 20 и счет списания на себестоимость 90.02.
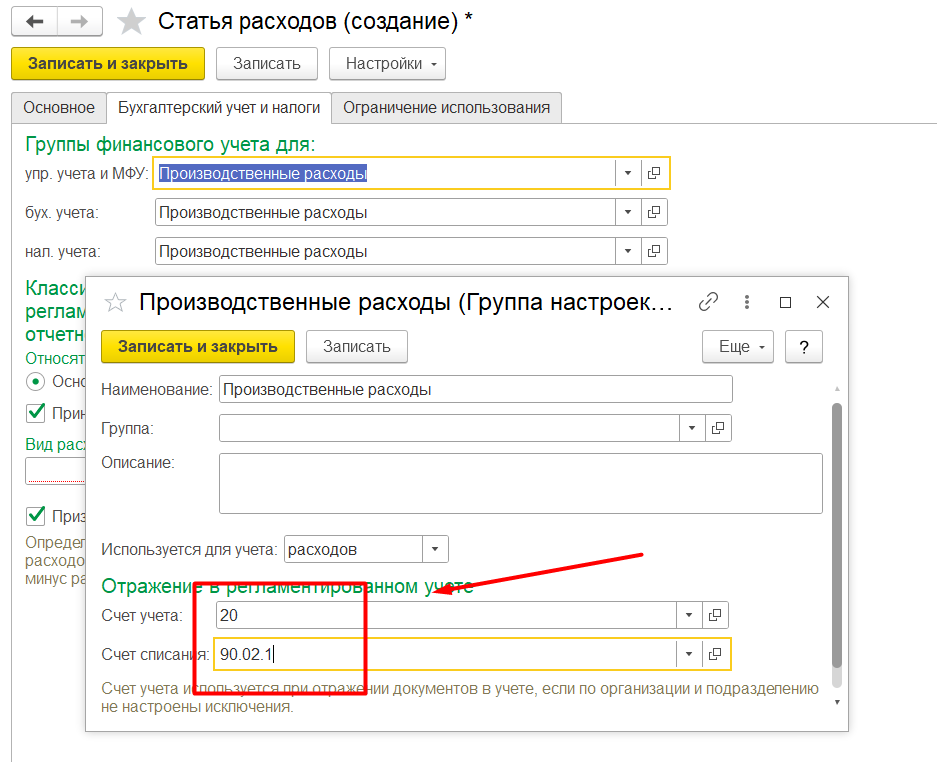
А расходы ждем в себестоимости продукции.
1С, конечно, умная…Но умеет только то, что в нее заложили. И упорно свое гнет.
На финансовый результат? Хорошо. И все с 20 счета сразу улетает на 90 счет, в финансовый результат текущего периода. И конечно, благополучно проскакивает мимо 43 счета, счета учета готовой продукции и ее себестоимости.
Бывают ситуации, когда такая настройка статей расходов делается сознательно. Такой пример мы разбираем в статье «Как учитывать расходы при реализации услуг в 1С Комплексная автоматизация 2. Но, если расход должен попасть в себестоимость продукции или произведенных вами работ, то отправлять его на финансовый результат не следует.
Подробно, как построить учет расходов так, чтобы получать нужную аналитику себестоимости продукции или работ мы разбираем с вами в онлайн-курсе «1С Комплексная автоматизация (ERP) 2: настройка и учет».
Ошибка №4: Прочие операционные и внереализационные расходы по основной деятельности
Это довольно частый и запутанный вариант ошибки.
В 1С Комплексной автоматизации 2 и ERP не накладываются никакие ограничения на выбор счетов учета в зависимости от типа расходов или вида деятельности.
Пользователь свободно может выбрать счет учета расходов из широкого списка и сопоставить ему счет списания на выбор из всех 90 и 91 счетов.
Случаи бывают разные, у некоторых расходов может быть довольно запутанный учет.
И появляются странные настройки, которые приводят к совершенно неприемлемым с точки зрения бухгалтерского учета проводкам.
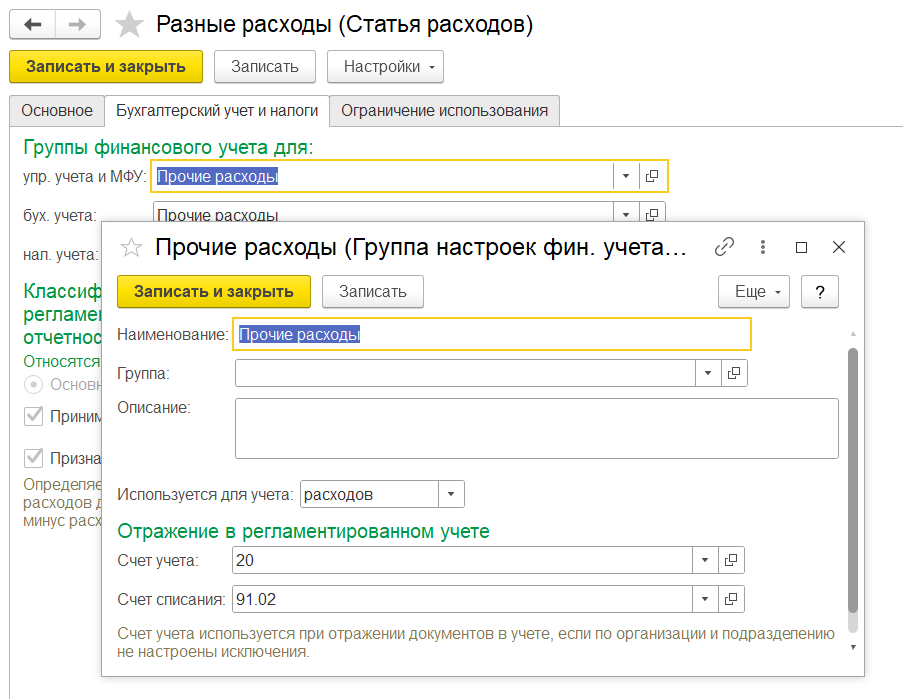
Например, такой вариант приведет к формированию проводок Д 91.02 К 20.
То есть пользователю нужно внимательно отнестись к соответствию типа расходов и счетов учета, также счетов учета и списания между собой.
Программа в плане выбора счетов регламентированного учета расходов подсказок не дает. Чтобы не копить ошибки, тщательно проверяйте настройки статей и тестируйте проводки, которые они формируют.
Ошибка №5: Учет расходов будущих периодов (РБП) вручную
Пользователю довольно трудно разобраться в механизме учета РБП в 1С Комплексной автоматизации 2. Далеко не все интуитивно понятно. Поэтому часто пользователи пытаются ввести РБП вручную со всем широким спектром ошибок, свойственным ручным операциям бухгалтерского учета.
На самом деле, учет РБП в программе автоматизирован: и начисление по специальной статье затрат, и списание специально придуманным для этого документом.
Во-первых, правильный учет РБП требует особой настройки статей расходов.
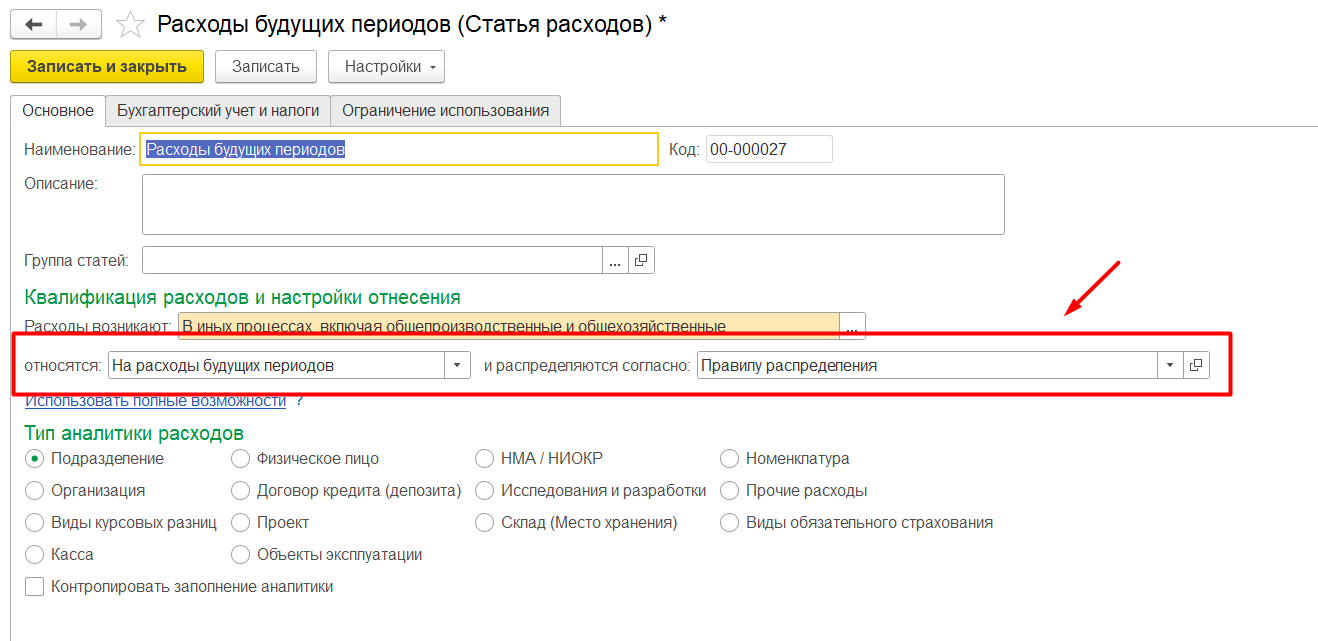
Для РБП требуется настраивать не одну статью, как для других типов расходов, а две: для начисления расходов и для списания. Чаще всего именно это вызывает основные сложности у пользователей. С одной статьей настроить правильное списание не удается и эту задачу бросают.
Во-вторых, только настройки статей недостаточно. Должен быть корректно сформирован документ «Распределение РБП».
С правильным оформлением этого документа тоже много нюансов. В онлайн - курсе «1С Комплексная автоматизация 2 и ERP: настройка и учет» учет РБП разбирается в отдельном отдельный разделе темы, посвященной учету расходов производственной компании.
12.04.2026
Еще статьи по 1С Комплексная автоматизация 2 и ERP